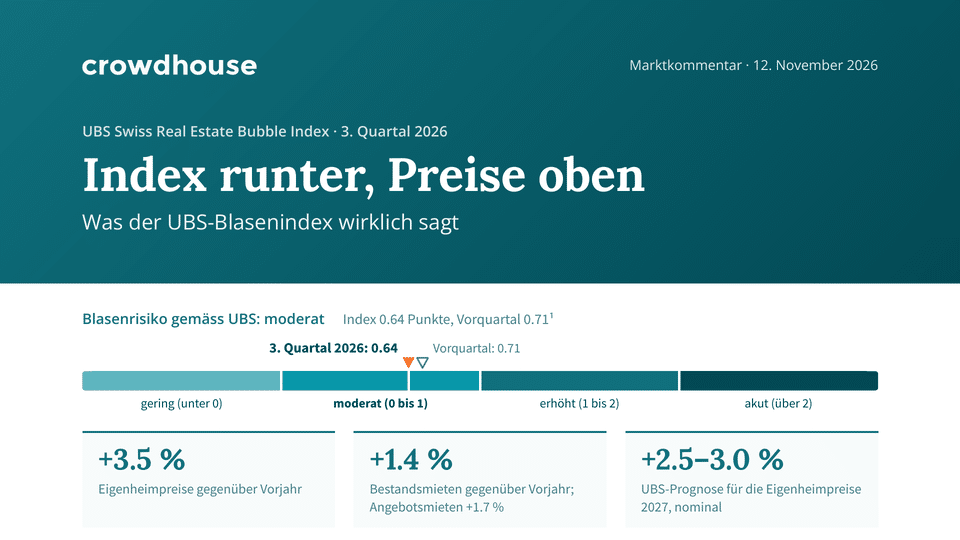
Auf den ersten Blick sieht es nach Entspannung aus: Der UBS Swiss Real Estate Bubble Index ist im dritten Quartal 2026 von 0.71 auf 0.64 Punkte gesunken.¹ Damit endet vorerst eine Serie von Anstiegen, die Ende 2024 begonnen hatte.
Das Risiko einer Immobilienblase stuft die UBS weiterhin als «moderat» ein. Dieser Bereich reicht von 0 bis 1 Punkt; darüber gilt das Risiko als erhöht, über 2 Punkten als akut.
Wer den Bericht genau liest, sieht ein differenzierteres Bild. Der Rückgang geht vor allem auf die kräftige Konjunktur zurück. Die Preise steigen weiter.
Vier Blickwinkel, nur einer entspannt sich
Die UBS beurteilt das Blasenrisiko aus vier Perspektiven. Drei davon haben im Quartal leicht zugelegt:
- Fundament (Preise im Verhältnis zu Mieten und Einkommen): 1.79 nach 1.77, Risiko «erhöht». Im Verhältnis zu den Einkommen sind Eigenheime etwas erschwinglicher geworden, denn die Haushaltseinkommen sind deutlich gestiegen. Im Verhältnis zu den Mieten nicht: Die Preise stiegen erneut stärker als die Mieten, auch wenn das Preis-Miet-Verhältnis noch unter seinem Höchststand von Mitte 2023 liegt.
- Dynamik (reale Preisentwicklung): 0.41 nach 0.40, Risiko «moderat». Real stiegen die Preise über drei Jahre um knapp 2.8 % pro Jahr, über zehn Jahre um rund 2.2 %. Das langfristige Mittel liegt bei 1.5 %.
- Kosten (Kaufen gegenüber Mieten): −0.66 nach −0.68, Risiko «gering». Die Hypothekarzinsen sind leicht gestiegen. Gemessen an den laufenden Kosten bleibt Wohneigentum aber günstiger als Mieten.
Gesunken ist nur das Umfeld, dafür deutlich: von −0.53 auf −0.68, Risiko «gering». Diese Perspektive misst die Hypothekarverschuldung im Verhältnis zu den Einkommen sowie die Bautätigkeit. Die kräftig gestiegenen Einkommen haben die höhere Verschuldung der Haushalte relativiert, und das Hypothekarvolumen wuchs mit 3.0 % etwas langsamer.
Ohne das bessere Umfeld wäre der Index also gestiegen. Die UBS hält selbst fest, dass das Blasenrisiko aus Sicht der Fundamentalfaktoren «ungebrochen hoch» ist.
Die Preise steigen weiter
Wohneigentum kostete im dritten Quartal 3.5 % mehr als ein Jahr zuvor. Bei den Mieten hält der Aufwärtstrend an, hat sich aber verlangsamt: Die Angebotsmieten lagen 1.7 % über dem Vorjahr (Vorquartal: 2.4 %). Die Bestandsmieten legten dagegen um 1.4 % zu (Vorquartal: 1.1 %).
Weil die Preise deutlich stärker steigen als die Mieten, wird der Markt laut UBS zunehmend zinsempfindlich.
Regional: Bergkantone und Zürich stechen heraus
Am grössten sind die Ungleichgewichte in den Bergkantonen, allen voran in den Bündner Tourismusregionen. Dort trifft die Nachfrage nach Zweitwohnungen auf ein knappes Angebot, dazu kommt eine hohe Zahlungsbereitschaft in teils steuerlich attraktiven Regionen. Im Engadin haben die Ungleichgewichte wegen stark steigender Mieten leicht abgenommen.
Unter den Grossstädten weist nur Zürich ein hohes Ungleichgewicht auf, Lausanne ein erhöhtes. In Basel, Bern und Genf hat die unterdurchschnittliche Preisentwicklung der letzten Jahre zur Entspannung beigetragen. Erhöhte Risiken sieht die UBS zudem in Teilen der Zentralschweiz und entlang des Genfersees im Kanton Waadt.
Auch international fällt Zürich auf: Im UBS Global Real Estate Bubble Index 2026 vom September führt die Stadt die Rangliste der 23 untersuchten Metropolen an.
Zur Einordnung: Die regionale Auswertung zeigt, wie stark sich das Preis-Einkommens- und das Preis-Miet-Verhältnis seit dem dritten Quartal 2021 im Vergleich zu den übrigen Regionen verändert haben. Sie zeigt also, wo die Preise am weitesten gelaufen sind, nicht, wo sie am höchsten sind.
Keine Korrektur in den nächsten Quartalen erwartet
Einen Preisrückgang in den kommenden Quartalen hält die UBS für wenig wahrscheinlich. Die Zinsen sind tief, Wohneigentum ist gemessen an den laufenden Kosten günstiger als Mieten, und es wird zu wenig gebaut. Die Baubewilligungen haben zwar leicht zugenommen, der Netto-Zuwachs an Wohnungen liegt aber weiterhin nahe dem 20-Jahres-Tief von Ende 2024.
Für die kommenden Quartale rechnet die UBS trotz der erwarteten Leitzinserhöhungen mit einer robusten Nachfrage nach Wohneigentum. Für 2027 erwartet sie bei Eigenheimen einen nominalen Preisanstieg von 2.5–3.0 %. Die Preise dürften damit erneut stärker steigen als Einkommen und Mieten.
Was das für Anlegerinnen und Anleger heisst
Der Blasenindex misst den Markt für Wohneigentum, nicht jenen für Renditeliegenschaften. Drei Befunde sind für Anlegerinnen und Anleger in Mehrfamilienhäusern trotzdem direkt relevant:
- Die Knappheit stützt die Mieten. Solange zu wenig gebaut wird, steigen die Mieten weiter. Die Bestandsmieten legten mit 1.4 % sogar stärker zu als im Vorquartal. Das stützt die Erträge von Mehrfamilienhäusern.
- Die Zinsen bleiben der wichtigste Risikofaktor. Steigen die Preise schneller als die Mieten, sinkt die Rendite, und der Markt reagiert empfindlicher auf Zinserhöhungen. Die UBS rechnet mit steigenden Leitzinsen.
- Die Lage entscheidet. Für eine einzelne Liegenschaft sagt die Region mehr aus als der Landesindex. Wo die Preise im Verhältnis zu Einkommen und Mieten stark gestiegen sind, ist das Rückschlagpotenzial bei starken Zinsanstiegen grösser. Wer kauft, sollte deshalb Preis, Miete und Nachfrage am konkreten Standort prüfen.
Unser Fazit
Ein sinkender Blasenindex heisst nicht, dass Immobilien günstiger werden. Er heisst, dass die Wirtschaft die hohen Preise gerade besser trägt.
Für Mehrfamilienhäuser an guten Lagen bleibt das Umfeld aus unserer Sicht solide: Die Nachfrage ist hoch, das Angebot knapp. Im Auge behalten sollten Anlegerinnen und Anleger 2027 vor allem die Zinsen.
Jetzt herunterladen
Marktkommentar UBS-Blasenindex
3. Quartal 2026
12.11.2026
¹ Die UBS hat das Vorquartal revidiert; ursprünglich publiziert waren 0.72 Punkte. Alle Vorquartalswerte in diesem Beitrag entsprechen der revidierten Berechnung im aktuellen Bericht.
Quellen: UBS Chief Investment Office GWM, UBS Swiss Real Estate Bubble Index, 3. Quartal 2026, publiziert am 10. November 2026 (Matthias Holzhey, Maciej Skoczek, Claudio Saputelli). UBS, Global Real Estate Bubble Index 2026, 22. September 2026.
Dieser Beitrag dient ausschliesslich der Information und stellt weder ein Angebot noch eine Anlageberatung dar. Prognosen sind Einschätzungen der UBS und nicht garantiert; die tatsächliche Entwicklung kann abweichen. Investitionen in Immobilien sind mit Risiken verbunden, bis hin zum Verlust des eingesetzten Kapitals.